Dans Punished by Rewards, Alfie Kohn explique que la promesse d’une récompense fait que les gens se focalisent sur la récompense elle-même plutôt que sur le travail.
C’est un point important à garder en tête lorsque vous établissez votre budget de reconnaissance.
Le but n’est pas d’acheter toujours plus de récompenses, mais d’investir votre argent et votre temps dans ce qui aura un véritable impact.
Avec une vue d’ensemble, vous remarquerez que les grandes entreprises ne consacrent souvent pas assez de budget à ce qui est le plus important : des managers qui remarquent régulièrement un travail précis.
En parallèle, elles peuvent consacrer trop de budget à des postes comme les déjeuners, les cartes cadeaux et les récompenses de dernière minute, autant de dépenses qui n’ont pas été correctement imputées aux centres de coûts.
Les benchmarks externes peuvent vous aider à déterminer si votre budget global sort de l’ordinaire. Mais ils ne vous diront pas si toutes vos équipes se sentent reconnues, ou si elles reçoivent simplement quelques petites attentions.
Pour savoir cela, il vous faut deux chiffres internes :
- Quelles sont vos dépenses réelles ? (Cela inclut tout ce qui n’est pas étiqueté comme reconnaissance, mais qui est en fait une dépense engagée pour reconnaître vos collaborateurs.)
- Combien de temps vos managers consacrent-ils à la reconnaissance ?
Une fois que vous avez ces chiffres, vous pouvez les comparer aux résultats de vos équipes à l’enquête sur la reconnaissance.
Aligner votre budget de reconnaissance sur ce que vos collaborateurs estiment que vous devriez dépenser
- Seriez-vous surpris d’apprendre que vous avez déjà un budget de reconnaissance ?
- Évaluer les coûts : dépenses directes et temps consacré par les managers
- Utilisez les benchmarks pour vérifier la réalité
- Analysez vos données financières et de moral des équipes
- Dépensez-vous trop peu, trop, ou manquez-vous de ciblage ?
- Quand les récompenses ont l’effet inverse de celui escompté
- Tirer le meilleur parti de votre budget
- Présentez un argumentaire budgétaire que votre DAF pourra tester
- Vérifier rapidement votre budget
- Questions fréquentes
Seriez-vous surpris d’apprendre que vous avez déjà un budget de reconnaissance ?
Si vous demandez au service financier votre budget reconnaissance, ils vous fourniront un chiffre basé sur trois éléments : le contrat de votre plate-forme, le financement de vos points, et votre cérémonie annuelle de remise de prix.
Mais ils risquent de ne pas prendre en compte certaines dépenses : les dîners d’équipe enregistrés dans la ligne "repas et divertissements", les cartes cadeaux classées en "fournitures de bureau" ou les goodies payés sur le budget marketing. Sans parler des primes ponctuelles en espèces versées via la rémunération variable plutôt que via les comptes fournisseurs : elles passent facilement sous le radar.
Vous pouvez aussi passer à côté des primes d’ancienneté, car elles sont souvent imputées à une ligne budgétaire dédiée aux avantages sociaux ou aux opérations RH.
Pour vous aider à mieux cerner l’étendue de votre budget reconnaissance, essayez de rassembler les données des sources ci-dessous, sur une période d’environ 12 mois :
- Les opérations passées avec les cartes d’achat et cartes entreprise, à trier selon le code catégorie commerçant et non selon les descriptions en texte libre
- Les factures fournisseurs enregistrées dans les comptes fournisseurs
- La paie, pour repérer d’éventuelles primes ponctuelles en espèces
- Les budgets alloués aux événements
- Le coût des programmes officiels
Si vous utilisez une plate-forme à points, demandez à votre fournisseur le nombre de points attribués et consommés, la règle d’expiration, et si le financement a lieu au moment de l’attribution des points ou au moment de leur utilisation. Dans le cas où l’argent est versé au moment de l’attribution, les points non utilisés représentent une dépense pour quelque chose que les collaborateurs n’ont pas jugé assez intéressant pour en profiter. Selon votre contrat, le fournisseur peut garder la valeur des points expirés au lieu de vous rembourser.
Ce point peut avoir un impact sur votre budget, mais il peut aussi vous renseigner sur la manière dont les collaborateurs perçoivent le catalogue de récompenses, surtout si la proportion de points non utilisés est élevée.
Demandez aux responsables des unités opérationnelles ce qu’ils incluent dans leurs dépenses de reconnaissance. Si votre entreprise a procédé à des rachats d’autres sociétés au cours des dernières années, interrogez aussi les entités rachetées. Celles-ci ont pu garder leurs anciens contrats et fournisseurs de récompenses, avec des factures enregistrées sous des noms de fournisseurs génériques, ce qui masquerait ces coûts dans vos dépenses de reconnaissance.
Vérifiez également si des managers ont payé de leur poche des actions de reconnaissance. Si c’est le cas, cela pose deux problèmes. D’abord, vos dépenses de reconnaissance sont encore plus basses qu’il n’y paraît.
Ensuite, si une équipe semble dépenser peu, mais bénéficie en réalité d’un financement par son manager, cela risque de fausser les comparaisons entre équipes par la suite.
Pour être sûr de ne compter que les vraies actions de reconnaissance (par exemple, un déjeuner d’équipe n’est pas toujours une action de reconnaissance), établissez des règles comme « l’objectif déclaré de cet événement était de remercier des personnes pour un travail précis », et appliquez-les de manière uniforme dans toute l’organisation. De cette manière, vous serez en mesure de défendre vos chiffres si quelqu’un les conteste, par exemple le directeur financier.
Malgré tout, il est possible que vos dépenses de reconnaissance ne soient pas exactes à 100%, mais elles seront bien plus proches de la réalité que si vous vous étiez limité aux dépenses prévues dans le budget de votre programme.
Évaluer les coûts : dépenses directes et temps consacré par les managers
Gardez en tête que la reconnaissance a deux coûts.
Déterminez le budget que vous consacrez actuellement aux récompenses
Pour commencer, essayez de limiter le surcomptage que peuvent entraîner les recherches par mots-clés ou par codes catégorie commerçant. Par exemple, une note de restaurant réglée avec la carte d’un directeur commercial correspond plus probablement à des frais de représentation auprès d’un client qu’à une dépense de reconnaissance.
Cela dit, vous devrez probablement vérifier manuellement un échantillon de transactions pour appliquer cette logique à l’ensemble de vos données.
Une fois ce nettoyage fait, vous pouvez ventiler les coûts par équipe et calculer la dépense pour chaque équipe, par membre de l’équipe. Cela peut vous aider à déterminer quelles équipes traiter en priorité en fonction de leur niveau de dépenses, ou à repérer un service qui dépense plusieurs fois plus qu’une équipe de taille comparable au sein de la même organisation.
Ces données vous aident également à savoir si vous devez vous soucier d’éventuelles conséquences fiscales. Dans de nombreux pays, les cartes cadeaux sont considérées comme un équivalent d’espèces et sont imposables pour le collaborateur. Si vous avez offert des cartes cadeaux à des collaborateurs sans les déclarer via la paie, vous avez peut-être créé un problème de conformité fiscale que votre service Finance voudra sûrement rectifier rapidement.
Si certains de vos collaborateurs sont syndiqués, jetez un œil à la convention collective avant de leur verser de l’argent. Distribuer des primes discrétionnaires en espèces à une partie seulement des salariés d’une unité de négociation peut être considéré comme une violation de la convention collective, ou comme un changement des conditions d’emploi qui doit être négocié. Il est donc préférable de faire le point avec votre équipe chargée des relations sociales avant d’offrir de l’argent aux collaborateurs, afin d’éviter tout problème fiscal ou juridique.
Évaluez le coût en temps de la reconnaissance des collaborateurs
Interrogez un échantillon de managers sur le nombre d’heures par mois qu’ils consacrent à des activités de reconnaissance, comme rédiger des messages, recueillir des candidatures ou organiser des célébrations. Demandez-leur une estimation de ce temps, et multipliez ensuite par leur taux horaire chargé.
N’oubliez pas de prendre en compte le temps consacré par les comités de candidatures ou par les groupes d’harmonisation. Les heures que les cadres supérieurs passent en comité à étudier les candidatures représentent souvent l’élément le plus coûteux d’un programme de reconnaissance, et c’est une activité qui, souvent, n’est pas du tout prise en compte.
Présentez ces coûts en temps sous forme de rapports séparés ou sur des lignes distinctes, afin qu’on ne les confonde pas avec les dépenses directes.
Souvent, cet exercice peut changer la façon dont on parle de la reconnaissance. Par exemple, une récompense symbolique attribuée par un comité peut en réalité coûter plus cher à l’organisation en temps des cadres supérieurs que le montant alloué au prix. Le problème devient alors un problème de processus, et non de budget.
Vous comprendrez aussi mieux où se trouve la valeur de la reconnaissance des collaborateurs. Si vous savez que chaque manager passe 15 minutes par semaine à formuler des félicitations précises, vous pouvez attribuer un coût à ce temps. Vous voyez également mieux si les récompenses financières font une différence.
Si les managers consacrent déjà ce temps à la reconnaissance, ajouter de l’argent n’aura peut-être pas d’effet significatif.
Utilisez les benchmarks pour vérifier la réalité
Les benchmarks sont généralement exprimés en pourcentage de la masse salariale, en coût par collaborateur, ou en frais de programme. Attention toutefois, ces différentes données ne sont pas directement comparables.
Un pourcentage de la masse salariale peut varier énormément en fonction de la population considérée. Vous pourriez vous retrouver avec un budget énorme pour vos ingénieurs et un montant dérisoire pour vos collaborateurs de terrain, ce qui n’est pas défendable.
Pour contourner ce problème, convertissez plutôt ce pourcentage en montant par collaborateur, et évaluez séparément chaque population.
Les données de Recognition Professionals International ou d’O.C. Tanner peuvent vous aider à savoir si vous êtes dans le bon ordre de grandeur. Avant de comparer, demandez sur quoi se basent les chiffres de référence. Incluent-ils les frais de plateforme, le financement des points, ou encore les primes d’ancienneté ?
Les études de la SHRM montrent que la plupart des organisations ont déjà un programme officiel de reconnaissance, ce qui n’est donc pas ce qui vous distingue. Et cela veut aussi dire qu’un benchmark basé sur les coûts des programmes officiels ne vous apprendra pas grand-chose sur les dépenses non suivies que vous avez mises au jour lors de votre audit.
Il faut également prendre en compte la composition de vos effectifs. Les collaborateurs postés et ceux qui ne travaillent pas sur un poste de bureau sont difficiles à atteindre avec des plateformes pensées pour le travail au bureau. Leurs managers disposent également de moins de temps non planifié.
Dans ces populations, la reconnaissance peut donc reposer davantage sur des objets tangibles ou des primes en espèces. Le coût par tête peut alors sembler élevé comparé à une population travaillant au bureau, où une grande partie de la reconnaissance passe par le temps des managers, qui n’apparaît pas dans les comptes. Un montant plus élevé en espèces pour vos collaborateurs de terrain n’est donc pas forcément de l’argent gaspillé.
Peut-être avez-vous simplement déplacé des coûts de la colonne « temps » vers la colonne « dépenses directes ».
Et pour finir, rappelez-vous d’utiliser une fourchette de benchmark pour repérer les valeurs atypiques, et non pour fixer un objectif. Si vous vous trouvez très en dehors de la fourchette, cherchez à comprendre pourquoi avant de décider si vous devez changer quoi que ce soit.
Analysez vos données financières et de moral des équipes
Une fois vos dépenses par collaborateur et par équipe calculées, mettez-les en regard des résultats de votre enquête sur la reconnaissance.
Dans la mesure du possible, utilisez une question précise de l’enquête, par exemple "Je me sens reconnu pour le travail que je fais", plutôt que le score global d’engagement des collaborateurs.
Essayez aussi de tenir compte d’un décalage dans le temps : les dépenses d’un trimestre peuvent se refléter dans les résultats de l’enquête sur la reconnaissance du trimestre qui suit.
Veillez à comparer les mêmes équipes sur des périodes équivalentes, en tenant compte de ce décalage possible !
Une fois cette étape terminée, vous pouvez répartir vos équipes dans une grille à quatre cases, en fonction du niveau de leurs dépenses (élevé ou faible) et de leurs résultats (élevé ou faible) à l’enquête sur la reconnaissance.
Selon la case, les questions à se poser sont différentes.
- Dépenses élevées, scores de reconnaissance faibles
- Dans ce cas, il faut vous pencher sur la manière dont les récompenses sont distribuées. Est-ce que l’essentiel du budget part à quelques personnes au détriment des autres ? Regardez aussi de plus près ce que les managers écrivent quand ils proposent quelqu’un pour une récompense. Les textes génériques copiés-collés sont un problème fréquent.
- Dépenses faibles, scores de reconnaissance élevés
- C’est souvent en discutant avec les managers de cette catégorie que l’on trouve les meilleures idées. De quelle manière félicitent-ils leurs équipes lors des réunions ? Que disent-ils à leurs équipes après la fin d’un projet compliqué ? Comment encouragent-ils la reconnaissance entre collègues ? Ces pratiques à moindre coût sont faciles à reproduire dans d’autres équipes.
- Dépenses élevées, scores de reconnaissance élevés
- Dans ce cas, intéressez-vous au processus de reconnaissance. Qu’est-ce qui a le plus d’importance pour les collaborateurs : ce que leur dit leur manager, ou le cadeau qu’ils reçoivent ? Si ce sont les mots, mieux vaut peut-être ne pas arrêter un programme qui marche, même s’il est cher. Vous saurez ainsi ce qu’il faut garder en priorité si le budget venait à se réduire.
- Dépenses faibles, scores de reconnaissance faibles
- C’est l’occasion pour la direction de chercher à comprendre ce qui manque. Les collaborateurs ont-ils l’impression que "Personne ne remarque notre travail" ? Dans ce cas, seulement augmenter le budget ne sera peut-être pas suffisant. Peut-être que l’équipe a plus besoin d’outils ou de repères pour exprimer de la gratitude lorsqu’elle est méritée.
- Par contre, si la réponse est "On ne peut rien célébrer sans trois validations", un petit budget de reconnaissance validé à l’avance pourra facilement résoudre le problème.
Les travaux de Gallup sur l’engagement collaborateurs confirment qu’une grande partie de la variance de l’engagement d’une équipe à l’autre est due au manager.
Autrement dit, un score global de reconnaissance au niveau de l’entreprise ne vous sera pas d’une grande aide pour vos choix budgétaires. Ce qui compte, ce sont les écarts entre les équipes.
Et tout au long de cette démarche, protégez l’anonymat !
Dans le cas où des équipes ont moins de répondants que votre seuil minimal, fusionnez-les avec leur unité parente ou enlevez-les de l’analyse. Soyez également attentif aux groupes qui se recouvrent (par exemple un score pour un département et un autre pour un sous-groupe de ce même département), afin d’éviter qu’une soustraction entre ces scores permette d’identifier une personne dans vos données.
Pour finir, rappelez-vous que cette grille à quatre cases illustre une corrélation, et non une relation de cause à effet.
Il y a de nombreux facteurs qui peuvent influencer les résultats de votre enquête sur la reconnaissance, comme la taille de l’équipe, sa charge de travail, ou encore des changements dans l’équipe tels qu’une réorganisation récente ou l’arrivée d’un nouveau manager.
Dépensez-vous trop peu, trop, ou manquez-vous de ciblage ?
Les signes que vous ne dépensez pas assez
Dans vos résultats d’enquête, la question sur la reconnaissance arrive systématiquement en dernière position, ou presque. Les anniversaires d’ancienneté et les projets achevés ne sont pas salués. Vos managers vous disent que la seule manière de remercier quelqu’un, c’est de passer par un processus d’approbation compliqué en trois étapes.
Les données de vos entretiens de sortie montrent-elles que de nombreux collaborateurs dont vous regrettez le départ disent être partis parce qu’ils avaient l’impression que leur travail passait inaperçu ? C’est un bon indice que vous avez besoin d’améliorer la reconnaissance. En comparant les équipes qui vivent des expériences de reconnaissance plus porteuses de sens avec les autres, vous pourrez peut-être constater une tendance à un risque de turn-over plus faible dans les équipes qui vivent de meilleures expériences de reconnaissance, comme le suggèrent les recherches de Gallup et Workhuman.
Les signes que vous dépensez trop
Dépenser beaucoup n’est pas un problème en soi, mais cela en devient un si vos scores de reconnaissance ou vos résultats d’enquête stagnent ou sont faibles.
Faites un audit pour déterminer quelle part du montant des récompenses va à qui. Si vous constatez que le dixième des bénéficiaires qui reçoivent le plus perçoit la majorité du montant des récompenses, c’est que vous dépensez probablement trop pour un programme dont la plupart de vos collaborateurs ne bénéficient pas directement.
Lors de votre audit, regardez également la nature des expériences de reconnaissance que vous proposez. Les messages pour vos collaborateurs lors de vos événements ou dans vos programmes sont-ils assez génériques pour pouvoir être réutilisés tels quels pour quelqu’un d’autre ? Si c’est le cas, cela ne leur donne pas une idée claire de ce à quoi ressemble un travail de qualité.
Les recherches d’O.C. Tanner montrent que les collaborateurs réagissent mieux à une reconnaissance porteuse de sens qu’à des gestes routiniers et mécaniques.
Même un gros cadeau n’aura pas d’impact significatif si le message qui l’accompagne n’a pas de sens.
Les signes que votre approche manque de ciblage
Un manager offre le déjeuner à son équipe, un autre écrit des cartes personnalisées, et un troisième réserve tous ses efforts de reconnaissance pour un gala annuel.
Aucune de ces initiatives n’est connue des autres, et selon toute vraisemblance, personne n’a évalué le type de reconnaissance que souhaitent les collaborateurs.
Vos managers doivent reconnaître leurs équipes d’une manière qui a du sens pour elles, mais il faut également une certaine cohérence au niveau des plafonds d’approbation, des occasions de reconnaissance pour toutes les équipes (par exemple, horaires ou sites différents) et une solution simple pour que les managers enregistrent leurs dépenses. De cette manière, ils n’auront pas à se lancer dans un processus fastidieux l’année suivante.
Quand les récompenses ont l’effet inverse de celui escompté
Vous vous dites peut-être : « Les gens aiment recevoir des prix et récompenses, pourquoi cela pourrait-il être une mauvaise chose ? »
C’est vrai que les gens aiment recevoir des récompenses. Néanmoins, Kohn soutient qu’une fois qu’une récompense est promise, elle commence à remplacer le travail lui-même comme raison d’accomplir ce travail.
Par exemple, si vous annoncez une récompense pour le collaborateur qui soumet le plus d’idées d’amélioration, vous obtiendrez probablement plus de propositions. Cela dit, vous risquez aussi d’ouvrir la porte à une avalanche de plaintes de collaborateurs dont les contributions ne correspondent pas à ce concours.
Edward Deci et ses collègues ont trouvé, en se basant principalement sur des études en laboratoire, que les récompenses matérielles attendues et liées à la performance peuvent diminuer l’intérêt d’une personne pour des activités qu’elle apprécie déjà. (Ils ont en revanche trouvé que les retours verbaux positifs augmentaient cet intérêt.) Judy Cameron et d’autres chercheurs ont contesté la portée de ces résultats dans les environnements de travail réels, et le débat se poursuit chez les praticiens. Mais au minimum, méfiez-vous des systèmes « faites ci, obtenez ça ».
Dans son livre Why We Do What We Do, Deci propose une autre manière de voir le problème. Il explique que les gens réagissent différemment à une même récompense selon qu’ils la perçoivent comme une information sur leurs compétences, ou comme une tentative de les contrôler.
Ainsi, une récompense annoncée à l’avance et liée à l’atteinte d’un objectif précis tend à être perçue comme une tentative de contrôler le collaborateur. La même récompense remise après coup, avec une explication claire de ce que la personne a fait, tend plutôt à être perçue comme une information sur ses compétences.
En pratique donc, il vaut mieux remettre les récompenses après coup. Pas besoin d’attendre trop longtemps. Mais prenez le temps d’expliquer ce que la personne a fait, à qui cela a servi et pourquoi vous l’avez remarqué.
Et au moment de remettre la récompense, fiez-vous à votre jugement. Certaines personnes apprécieront qu’on reconnaisse leur mérite en compagnie de leurs collègues. D’autres seront très gênées et préféreront de loin une reconnaissance en tête-à-tête. (Cela vaut le coup de demander auparavant plutôt que de préparer une énorme surprise.)
Enfin, si vos collaborateurs perçoivent votre système de récompenses comme un moyen d’obtenir d’eux du travail supplémentaire sans modifier leur charge de travail ni leur rémunération, aucun remaniement de votre système de récompenses ne pourra régler ce problème.
Tirer le meilleur parti de votre budget
Remplacer « Merci pour votre esprit d’équipe » par « Merci d’avoir accompagné la nouvelle analyste et de l’avoir rendue opérationnelle pendant ses deux premières semaines », c’est un progrès qui ne coûte pas une fortune. Cela aide aussi votre organisation à comprendre ce qu’il faudrait faire davantage.
Un autre indicateur possible à prendre en compte : le temps qui s’écoule avant qu’un collaborateur soit reconnu. Après combien de temps un comité d’évaluation entend-il parler de votre excellent travail ? Si c’est après plusieurs semaines, c’est le signe qu’un problème de processus doit être réglé en amont, avant même de penser à augmenter le montant des récompenses.
Vous pouvez aussi suivre la fréquence des reconnaissances publiques, pour que chacun ait conscience des pratiques habituelles. Lorsque les managers ou les organisateurs disent précisément, en réunion d’équipe, ce qu’un membre de l’équipe a accompli, tout le monde voit clairement vers quoi tendre. Mais laissez aussi la place aux félicitations en privé, si quelqu’un en a envie.
Vos données sur les nominations ou la reconnaissance montrent-elles que certaines équipes sont rarement reconnues ? Les collaborateurs de terrain, des équipes de nuit ou à distance sont-ils rarement mis à l’honneur ? Vérifiez s’il existe un obstacle pratique qui freine les nominations (par exemple, la nécessité de se connecter depuis un ordinateur précis pour soumettre une nomination).
Attention toutefois à ne pas surcorriger en distribuant simplement à tous le même nombre de récompenses génériques.
Si vous distribuez beaucoup de récompenses alors que certaines équipes ont toujours l’impression d’être peu reconnues, c’est qu’il est temps de creuser.
Une autre option à considérer : donner aux managers une petite enveloppe discrétionnaire à utiliser sans autre validation. Fixez un plafond et demandez aux managers de reporter chaque dépense sur une seule ligne. À la fin d’un cycle de reconnaissance, vous pourrez voir ce qui aura été fait de ces enveloppes, et comparer les résultats avec ceux de l’enquête TEAM.
Si un manager ne touche pas à l’enveloppe mais que son équipe obtient de bons résultats, c’est parfait. Par contre, si ce manager ne touche pas à l’enveloppe et que l’enquête TEAM montre de mauvais résultats, vous avez devant vous un problème que l’argent ne résoudra pas.
Comment Sparkbay peut vous aider à identifier ce qui marche en termes de reconnaissance
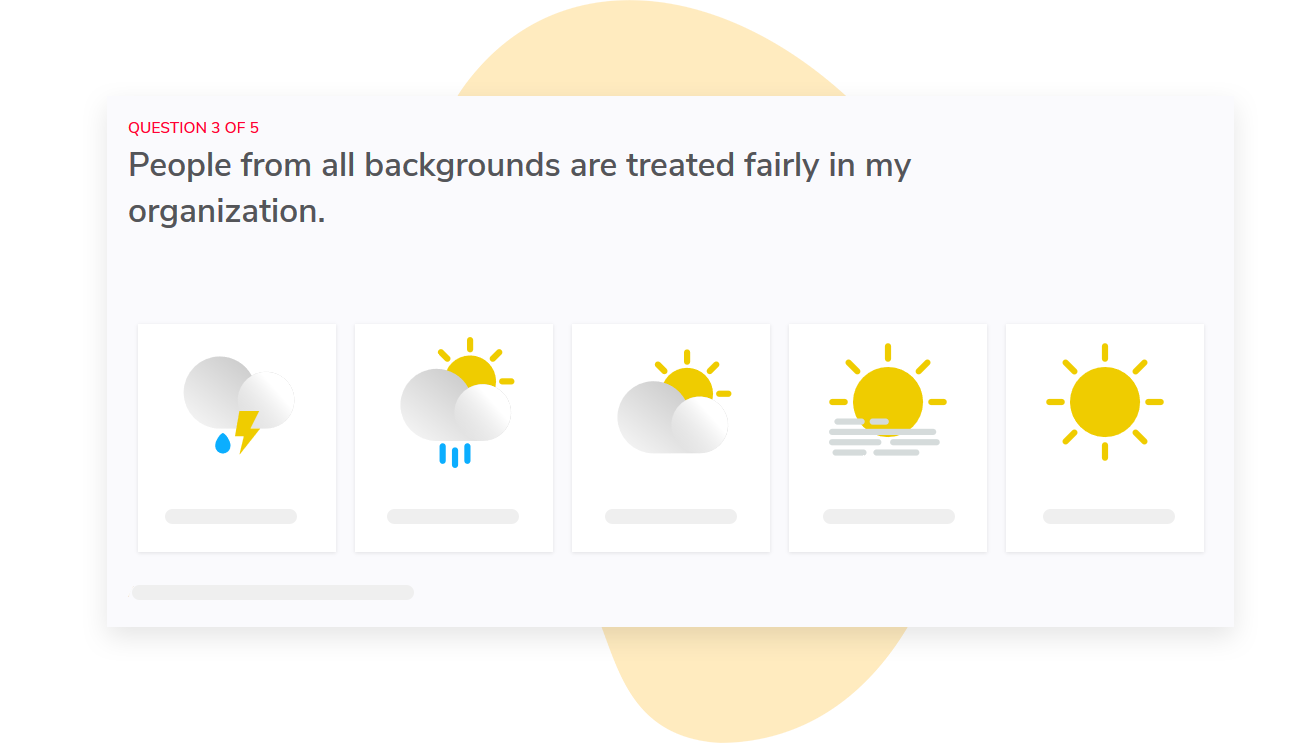
Avec Sparkbay, vous pouvez interroger vos collaborateurs sur la reconnaissance aussi souvent que vous le souhaitez, en fonction de la fréquence de vos cycles budgétaires. Les questions peuvent être formulées de manière à cibler précisément l’aspect de la reconnaissance que vous étudiez lors de votre revue budgétaire. Ainsi, vous êtes sûr de suivre les mêmes éléments dans l’enquête que dans l’analyse financière.
Vous pouvez également personnaliser les questions de votre enquête, ainsi que l’affichage du tableau de bord.
Lorsque vous aurez terminé votre enquête sur la reconnaissance, les résultats s’afficheront, en parallèle de votre score global d’engagement sur 10. Il sera donc facile de voir si le degré de reconnaissance a un effet sur l’engagement global des collaborateurs.
Dans une grande organisation, il peut être difficile de se rendre compte qu’une équipe achète des récompenses chaque mois sans pour autant obtenir de bons résultats. La comparaison entre équipes de Sparkbay vous permet de mettre côte à côte vos résultats de reconnaissance et d’engagement, pour ensuite les comparer d’une équipe à l’autre.
Sparkbay ne collecte pas de données en rapport avec les dépenses engagées pour vos collaborateurs. Vous pouvez toutefois importer pour chacune de vos équipes le montant dépensé par collaborateur, calculé à partir de votre analyse financière. En croisant ces données avec les résultats Sparkbay par équipe, vous obtenez votre grille à quatre cases.
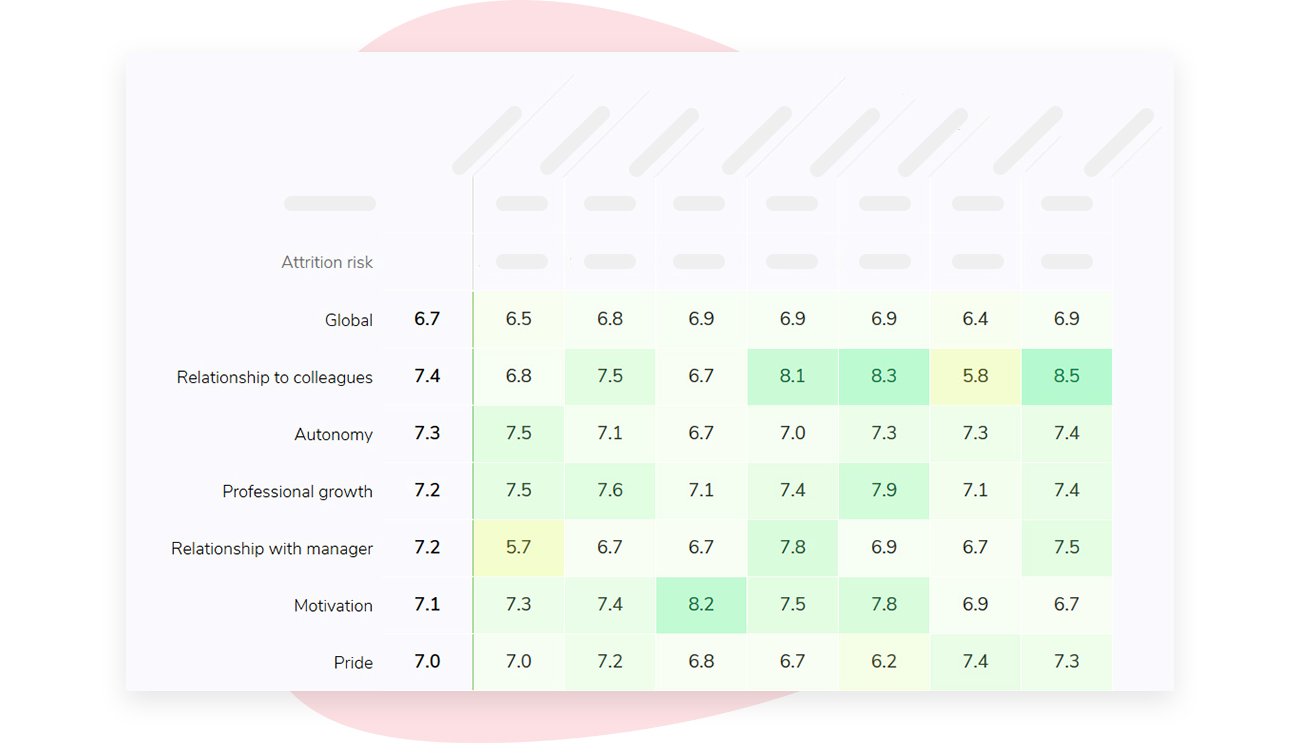
Les droits d’accès aux rapports sont définis automatiquement en fonction de la hiérarchie de l’organisation : chaque manager n’a accès qu’aux rapports de ses propres équipes.
Par souci de confidentialité, les résultats des groupes ne respectant pas le nombre minimum de réponses (5 par défaut, mais ce seuil est personnalisable) sont masqués pour les autres.
Si vous souhaitez découvrir comment Sparkbay peut vous aider à bâtir des équipes plus engagées, vous pouvez cliquer ici pour une démo.
Présentez un argumentaire budgétaire que votre DAF pourra tester
Lorsque vous demandez un budget, mieux vaut présenter un ensemble organisé de dépenses plutôt qu’une nouvelle demande.
Vous pourriez par exemple indiquer combien vous dépensez actuellement pour XYZ, souligner ce que vous avez découvert sur les dépenses de reconnaissance des autres services, puis présenter le nombre d’heures estimé qu’un manager ou un encadrant y consacrera.
Cela aidera le service finance à comprendre que vous ne demandez pas simplement "autant" d’argent, mais que vous souhaitez mieux utiliser l’argent qui est déjà dépensé.
Ensuite, vous pouvez utiliser votre matrice des équipes pour montrer comment cet argent pourrait être redistribué dans l’entreprise.
En général, vous pourrez démontrer que de l’argent est dépensé pour des équipes qui reçoivent des récompenses qu’elles n’apprécient pas, alors que d’autres équipes n’ont pas de meilleur moyen de reconnaître leurs collaborateurs.
On pourra vous poser des questions sur les effets indirects prévus. Il est compréhensible que le service finance s’inquiète des changements apportés aux budgets existants, même s’ils sont mal coordonnés. Ces changements pourraient priver certains managers de leurs traditions préférées, comme le dîner mensuel d’équipe.
Le service finance voudra aussi savoir quel sera l’effet sur le moral des collaborateurs si une équipe a un budget plus petit. Ayez un plan pour cette transition. Qu’est-ce qui remplacera le poste budgétaire supprimé ?
Comment allez-vous former les managers à expliquer ce changement ?
On vous posera probablement aussi des questions sur les taux de fidélisation. C’est à ce moment-là que beaucoup de discussions sur le lien entre reconnaissance et fidélisation perdent leur crédibilité.
N’utilisez pas de chiffres venant de l’extérieur. Servez-vous des données que votre entreprise utilise pour ses propres modèles de calcul des coûts liés aux postes vacants, au recrutement et à la montée en compétences.
Mettez en évidence le nombre de départs regrettés dus à des raisons liées au sentiment de ne pas être valorisé.
Non, vous n’affirmez pas que le manque de reconnaissance a causé tous ces départs regrettés. Mais vous ne devez pas non plus gonfler vos chiffres.
Vous voudrez également citer des recherches publiées établissant un lien entre reconnaissance et fidélisation.
Mais avant d’aller plus loin, gardez en tête que tout ça ne vous permet pas d’estimer précisément combien d’argent votre entreprise va économiser grâce à une meilleure fidélisation.
C’est pourquoi il est si important de proposer un projet pilote plutôt que de promettre un retour sur investissement.
Choisissez avec soin les équipes pilotes et les équipes de comparaison, en fonction de leurs scores de reconnaissance, en retenant des équipes de taille comparable et aux fonctions comparables.
Une fois les équipes choisies, enregistrez les données de référence, puis engagez-vous à consigner tout changement de manager ou toute restructuration dans l’un ou l’autre de ces groupes pendant la durée du projet pilote.
Vous utiliserez les scores de reconnaissance comme indicateur avancé. Vous pourrez ainsi mesurer les résultats pendant le projet pilote, car il est peu probable que vous puissiez évaluer les taux de fidélisation en un ou deux trimestres.
Vous pouvez tout à fait dire : "Nous dépensons déjà de l’argent pour la reconnaissance dans plusieurs budgets. Nous aimerions regrouper tout ça pour tester et évaluer une autre approche sur quelques équipes, et ensuite rapporter les changements observés."
Vous proposez ainsi de présenter un rapport après un trimestre, plutôt que de promettre un retour sur investissement.
Vérifier rapidement votre budget
Pouvez-vous répondre à ces questions sans avoir à demander un fichier Excel à cinq services différents ?
- Savez-vous combien la reconnaissance vous coûte en espèces, en primes versées par la paie et en heures des managers ?
- Pouvez-vous mettre en regard vos dépenses de reconnaissance avec les scores de reconnaissance de vos équipes ?
- Vos collaborateurs ont-ils l’impression que leur travail précis et difficile est reconnu, ou reçoivent-ils surtout des cadeaux ?
- Savez-vous quelle part de la valeur totale des récompenses revient toujours aux quelques mêmes personnes ?
- Pouvez-vous justifier le budget proposé à partir de vos propres résultats ?
Si vous avez répondu non aux deux premières questions, il est peut-être temps de procéder à un audit, et d’inclure une question sur la reconnaissance dans une enquête. Rien de tout cela n’a besoin d’un nouveau budget.
Questions fréquentes
Combien d’argent devrais-je dépenser pour la reconnaissance des collaborateurs ?
Il n’y a pas de réponse simple. Une meilleure question serait : « Quel montant par collaborateur est-il approprié de consacrer à la reconnaissance ? », pour chacune de vos populations. Pour y répondre, il faut bien commencer quelque part.
Nous vous recommandons de commencer par ce que vous investissez actuellement dans la reconnaissance, un investissement peut-être nettement sous-financé.
Évidemment, les spécialistes de la reconnaissance des collaborateurs ne s’accordent pas tous sur la manière de structurer le budget de reconnaissance. Faut-il que chaque manager dispose d’une certaine somme par collaborateur sur une période donnée ? Cette méthode garantirait des occasions de reconnaissance, mais limiterait l’accès aux programmes financés de manière centralisée.
Les programmes financés de manière centralisée permettent de transférer des fonds des équipes qui dépensent beaucoup dans la reconnaissance mais obtiennent des scores faibles vers les équipes qui ont besoin de davantage de soutien en matière de reconnaissance.
La reconnaissance des collaborateurs devrait-elle être incluse dans le budget rémunération ?
Ça dépend. Si vous payez des primes ponctuelles en espèces via votre paie, techniquement, cela fait partie de la rémunération, même si vous ne l’appelez pas ainsi. Vous devez donc en mesurer les implications.
Selon la législation locale et la manière dont vous avez défini vos régimes, cela peut avoir un impact sur les calculs des heures supplémentaires, des primes ou des retraites, ou sur l’analyse de l’égalité salariale. Si une série de primes ponctuelles profite surtout à un groupe, cela peut créer des problèmes d’égalité salariale que vous devrez justifier.
Vous devrez évidemment différencier ces primes des récompenses en espèces, tout en les prenant en compte dans vos analyses d’égalité salariale.
Quelle que soit la manière dont la reconnaissance est financée, n’utilisez pas cet argent pour camoufler un système de rémunération biaisé ou injuste. Vos collaborateurs s’en apercevront.
Je veux offrir des cartes cadeaux à mes collaborateurs. Est-ce une bonne idée ?
Cela peut l’être. Faites simplement les vérifications nécessaires sur les implications fiscales des cartes cadeaux dans les autres pays où vous êtes présents.
Décidez aussi à l’avance si vous majorerez le montant pour que le collaborateur reçoive la pleine valeur de la carte cadeau après impôts. Si vous choisissez de le faire, cela aura un impact sur votre coût réel, puisque vous verserez plus d’argent.
De plus, joignez à la carte cadeau une explication claire de la raison pour laquelle vous l’offrez. Ainsi, le collaborateur saura exactement pourquoi vous le remerciez.
Enfin, après un certain temps, faites un bilan pour vérifier si vos collaborateurs apprécient vraiment les cartes cadeaux qu’ils reçoivent. S’ils ne les utilisent pas, ou très peu, c’est que cette manière de les récompenser ne leur correspond pas vraiment.
Comment mesurer le retour sur investissement de la reconnaissance des collaborateurs ?
Pour mesurer le retour sur investissement de la reconnaissance des collaborateurs, vous devez comparer des équipes appariées. À partir du moment où le projet pilote est lancé, commencez à calculer plusieurs données, dont :
- Montant consacré à la reconnaissance
- Nombre d’heures de travail des managers
- Montant des récompenses utilisées
- Nombre de collaborateurs encore dans l’entreprise
Avec ces données, vous serez en mesure de mesurer l’impact réel de vos programmes de reconnaissance. Il est essentiel de définir vos indicateurs avant le lancement du projet pilote et le début du déploiement du programme, pour éviter de ne retenir que les données qui montrent l’indicateur ayant le plus changé.
Et lorsque vous présenterez vos conclusions, ajoutez un avertissement qui expose les limites de l’étude, par exemple : taille restreinte de l’échantillon, changement de manager, délai nécessaire pour que les taux de fidélisation évoluent.
Vous aurez ainsi des données solides, sur lesquelles votre équipe Finance pourra s’appuyer, au lieu de chiffres douteux.
Comment améliorer la reconnaissance des collaborateurs avec un budget proche de zéro ?
Vous pouvez faire plusieurs choses :
- Formez vos managers à décrire précisément ce qui s’est passé, l’impact que cela a eu sur l’équipe et qui en a été touché, et à le faire dans un délai fixé (par exemple : en quelques jours)
- Permettez à chacun d’octroyer plus facilement des récompenses non monétaires aux collaborateurs, en tuant dans l’œuf les processus de validation
- Facilitez la reconnaissance entre collègues, surtout pour ceux qui ne travaillent pas sur un poste de bureau
- Suivez les réponses à la question consacrée à la reconnaissance dans votre enquête, pour voir si ces actions provoquent des changements.
Si vous souhaitez découvrir comment Sparkbay peut vous aider à bâtir des équipes plus engagées, vous pouvez cliquer ici pour une démo.