Deux semaines après la clôture d'une acquisition, Maya découvre qu'un ingénieur de la société mère gagne 22 % de plus qu'elle. Même emploi, même secteur de produit, même nombre d'années d'expérience : six ans.
Sa gestionnaire est incapable d'expliquer l'écart. Maya pousse donc plus loin : elle en parle à ses collègues sur Slack et commence à songer à rappeler les recruteurs qui la sollicitent.
Le vrai problème, ce n'est pas l'écart de salaire. C'est que personne, dans la nouvelle organisation, n'est capable d'expliquer pourquoi cet écart existe - marchés différents, portée du travail différente, niveaux différents, ou tout simplement parce que les deux entreprises n'ont jamais eu à justifier leurs salaires l'une devant l'autre.
Le nombre d'employés qui quittent une entreprise augmente souvent dans les 12 à 24 mois qui suivent une acquisition, et les écarts de rémunération qu'on n'explique pas ne font qu'accélérer le mouvement.
Votre bureau de gestion de l'intégration voudra peut-être attendre que le modèle opérationnel soit arrêté avant de s'attaquer aux écarts de rémunération. Pour les employés, par contre, c'est frustrant, surtout quand ils voient déjà passer des affichages de postes différents avec des salaires différents.
En même temps, votre marge de manœuvre est limitée : vous ne pouvez pas hausser tout le monde au salaire le plus élevé, et une baisse de salaire doit rester un dernier recours - quand elle est même permise par la loi.
Harmoniser la rémunération après une transaction : vérifications d'équité salariale, moment des communications et suivi du sentiment d'équité avant que les gens partent
- Pourquoi aligner les salaires trop vite crée un autre problème
- Vérifiez vos systèmes de rémunération avant d'y toucher
- Choisissez comment les 2 structures vont se rejoindre
- Créez une grille d'emplois nivelés avant de fixer les plages salariales
- Chiffrez le coût de combler les écarts
- Dites aux employés ce qui se passe avant que les rumeurs prennent le dessus
- Protégez les personnes qui portent la valeur de la transaction
Pourquoi aligner les salaires trop vite crée un autre problème
À l'autre extrême, une entreprise acquise peut choisir d'aligner tout de suite les salaires des employés acquis sur les plages salariales de l'acheteur.
C'est l'option la plus rapide et la plus nette, mais aussi la plus coûteuse. Rappelez-vous que toute hausse du salaire de base a un effet domino sur le reste des dépenses : les primes incitatives cibles, les cotisations patronales aux régimes de retraite, l'exposition aux indemnités de préavis et de départ, tout y passe.
Sans compter les augmentations au mérite, qui se calculeront elles aussi sur un salaire de base plus élevé.
Selon Mark L. Sirower, auteur de The Synergy Trap, chaque dollar qu'un acheteur paie au-delà du prix de marché du vendeur est un dollar qu'il devra aller rechercher dans la performance de l'entreprise combinée. L'acquéreur qui dépense beaucoup dès le départ pour harmoniser la rémunération réduit d'autant sa capacité à justifier cet investissement initial par de bons résultats après la fusion.
C'est pourquoi la direction financière peut hésiter à harmoniser la rémunération immédiatement : elle veut d'abord chiffrer le coût et regarder les autres options.
Le même exercice peut aussi créer un problème par simple effet de rapprochement. Harmoniser « au plus avantageux des deux », par exemple, peut faire grimper d'un coup le salaire, les jours de congé, voire les avantages de retraite.
Résultat : un ensemble de rémunération pas mal généreux, sans que ce soit voulu.
À l'inverse, l'entreprise acquise pourrait vouloir réduire les salaires pour ne pas se retrouver avec une société combinée aux rémunérations coûteuses.
Mais ce n'est peut-être pas possible. Les contrats de travail peuvent limiter la capacité de réduire un salaire. De la même façon, les règles liées aux « droits acquis » peuvent invalider des changements apportés dans le cadre du transfert.
Les conventions collectives peuvent aussi exiger qu'un employé soit consulté avant tout changement.
De plus, une « réduction importante » de la rémunération d'un employé, ou un changement qui pourrait être interprété comme une rétrogradation, peut lui donner un « motif valable » pour partir et réclamer une indemnité de départ.
Votre organisation pourrait voir dans un « gel » un compromis intelligent : pas besoin d'envoyer une note aux employés, et on évite du même coup tous les problèmes qu'on vient de nommer.
Mais le gel n'est pas nécessairement une bonne idée.
Un gel salarial ne laisse pas les choses en l'état. Vos employés acquis savent très bien ce que vaut leur emploi sur le marché : ils le voient sur les sites d'emploi. Et si votre entreprise est située dans un territoire où l'affichage des plages salariales est obligatoire, vos propres offres d'emploi leur donneront un point de comparaison permanent avec leur situation future, que vous soyez prêt ou non.
Autre problème avec un gel salarial : la contrainte additionnelle pour les employés qui veulent changer de rôle dans l'organisation combinée. Comme personne ne veut voir les employés passer d'une entreprise à l'autre pendant qu'on évalue la situation, la mobilité interne de vos meilleurs employés s'en trouve réduite.
Combien coûterait le remplacement d'un employé de haut niveau ou très spécialisé ? Difficile à dire précisément. Vous pouvez tout de même vous donner un ordre de grandeur : de la moitié du salaire annuel pour un rôle facile à pourvoir, jusqu'à deux fois le salaire pour un emploi très spécialisé ou de niveau supérieur.
Vérifiez vos systèmes de rémunération avant d'y toucher
Un extrait de la paie vous dit combien vos gens gagnent. Il ne vous dit pas ce que vous avez le droit de modifier, et ce que vous ne pouvez pas toucher.
Prochaine étape, donc : regrouper tous les documents et mécanismes qui créent un droit ou une attente, notamment :
- Conditions d'emploi : augmentations garanties, clauses de changement de contrôle et - point un peu trop souvent oublié - la définition du « motif valable », et le fait qu'elle se déclenche ou non lors d'un changement de salaire, de titre, de ligne hiérarchique, de lieu de travail ou de portée du poste
- Rémunération variable : périodes de performance ouvertes, accélérateurs, allégement des quotas sur les comptes transférés et tout régime dont le calendrier fiscal de l'acheteur ne correspond pas à celui de la cible
- Attributions à long terme : accélération à déclenchement simple ou double, modalités de reprise ou de paiement comptant, retenues en fiducie sur la valeur non acquise et conséquences fiscales propres à chaque territoire au moment de convertir les attributions
- Conditions collectives : conventions syndicales, obligations d'information et de consultation du conseil d'entreprise, et effet de ces obligations sur le moment de vos annonces
- Promesses de rétention : y a-t-il des ententes signées, ou des promesses faites par les dirigeants pendant la vérification diligente ou lors de réunions générales ?
- Avantages sociaux : accumulation des vacances selon l'ancienneté, versements du 13e mois ou primes de jubilé, régime d'auto et d'allocations, et tout autre élément dont les taux de contribution patronale pourraient fausser une comparaison de la rémunération globale
- Modalités de transition : toute entente de services de transition qui garde les employés acquis sur la paie du vendeur, ce qui peut influencer le moment et la portée des changements
Même si vos conseillers juridiques estiment que certaines ententes ne sont pas exécutoires, gardez une trace des accords verbaux. Par exemple : « Notre ancien chef de la direction avait dit à l'équipe qu'on s'occuperait de nous. » Une promesse comme celle-là peut miner la confiance même si elle n'a aucune valeur juridique. Mieux vaut la répertorier et décider en toute connaissance de cause si vous la respectez ou non, plutôt que de la voir ressurgir à mi-chemin de l'intégration.
Deux éléments méritent une vérification particulière, parce qu'ils peuvent provoquer un roulement plus élevé que la moyenne après l'acquisition :
Différences dans les périodes ou les calendriers de versement des primes. Si la cible termine son exercice en décembre et verse les primes en mars, et que l'acheteur, lui, termine le sien en juin, certains employés auront l'impression d'avoir travaillé 14 mois pour une seule prime... ou pour aucune. Ça vaut la peine d'en tenir compte dans votre planification financière et de vérifier si vous devez prévoir des primes pour une période écourtée, histoire d'assurer une transition en douceur. C'est une dépense plutôt modeste par rapport au nombre de départs qu'elle peut vous éviter.
Différences dans les attributions à long terme ou les incitatifs financiers. Supposons que les attributions non acquises soient encaissées au moment de la clôture. Vos employés acquis n'ont soudainement plus aucune raison de rester, puisqu'il ne leur reste aucune rémunération liée au capital à attendre, alors que leurs pairs reçoivent, eux, des attributions de rafraîchissement chaque année.
N'oubliez pas d'examiner la rémunération liée aux ventes à part.
Un changement d'affectation de territoire, une réinitialisation des quotas au milieu d'une période de performance ou une modification de la courbe d'accélération peuvent avoir plus d'effet sur les gains attendus d'un employé qu'un changement de salaire de base.
Ensuite, vérifiez aussi le contenu réel des emplois dans les entreprises que vous acquérez.
Par exemple, une « directrice » dans une entreprise de logiciels de 70 employés peut n'avoir aucun subordonné direct, aucune autorité budgétaire et aucune responsabilité de résultat. Chez vous, une directrice peut être responsable de quatre équipes réparties dans trois pays. Même chose pour les titres : une entreprise les voit d'une certaine manière, une autre, tout autrement.
L'inflation des titres est souvent le moyen le plus simple, pour une entreprise privée, de se donner rapidement l'air de peser plus lourd.
Vos entreprises peuvent aussi traiter les écarts salariaux géographiques de façon différente. L'une fixe les salaires selon le lieu de résidence des employés. L'autre, selon le marché du bureau où l'employé travaille.
Une troisième applique une seule grille salariale nationale. Et les problèmes sautent aux yeux quand les deux entreprises ont des règles différentes pour les employés à distance alors que ces employés habitent tous la même ville.
Constituez un dossier pour les employés de chaque entreprise : salaire de base, incitatif cible, allocations récurrentes, valeur imposable de toute rémunération en actions et avantages payés par l'employeur. Assurez-vous que chaque élément est bien rattaché à sa source et indiquez votre niveau de confiance - élevé ou faible - dans chaque chiffre.
Ça peut ressembler à de la besogne administrative, mais ces renseignements sont essentiels à garder sous la main. Supposons que vous deviez expliquer à un conseil d'entreprise ou à un arbitre d'où vient telle valeur dans un ensemble d'avantages. Vous ne voulez pas avoir à répondre : « Ça venait d'une diapo de la diligence. »
Une fois ces renseignements en main, réalisez une analyse d'équité salariale. Cette analyse doit venir avant le choix de votre modèle d'harmonisation. Et si vous pouvez la garder privilégiée, faites-le.
C'est un domaine où on échappe facilement la balle. En combinant deux entreprises, vous pouvez vous retrouver avec un écart statistiquement significatif qui n'existait pas quand les entreprises étaient séparées - par exemple à cause du profil démographique différent de l'organisation d'ingénierie de la cible, ou parce que les salaires tirent vers le bas de la fourchette du côté de l'acheteur.
La recherche sur la fixation des salaires le montre encore et encore : quand un employé entre en poste à un taux plus élevé ou plus bas sans raison expliquée, l'écart le suit pendant des années, reconduit par ses augmentations en pourcentage. Votre processus d'harmonisation est l'une des rares occasions de casser ce cycle.
Choisissez comment les 2 structures vont se rejoindre
La direction devrait arrêter un modèle global d'intégration de la rémunération avant que les RH se penchent sur les recommandations employé par employé. Ça évite de remplacer « la rémunération, c'est un cas difficile » par « la rémunération, c'est une pile de cas difficiles ». Sinon, vous obtiendrez un assemblage de précédents en matière de rémunération plutôt qu'une approche cohérente de l'intégration salariale.
Pour réfléchir à l'intégration de la rémunération, ces questions peuvent vous aider :
- Les employés des deux entreprises relèveront-ils de la même gestionnaire dans les 18 mois ?
- Les employés des deux entreprises seront-ils considérés dans les mêmes offres d'emploi internes ou dans les mêmes évaluations de promotion ?
- Les employés des deux entreprises sont-ils en concurrence pour les mêmes candidats externes ou situés dans les mêmes régions géographiques ?
- Existe-t-il une structure juridique, réglementaire ou liée au conseil d'entreprise qui exige un traitement séparé ?
L'approche absorptive
La rémunération des employés de l'entreprise acquise s'aligne sur les plages salariales, les niveaux et les politiques globales de l'acheteur.
Cette approche convient quand on veut intégrer complètement les deux entreprises et retirer graduellement la marque de l'entreprise acquise. Les employés finiront par travailler dans des équipes de l'organisation acheteuse, sous la supervision de ses gestionnaires.
Le risque le plus évident pour l'acquéreur, c'est le coût. L'autre, moins visible : son cadre d'emplois et son architecture de postes ne s'adapteront peut-être pas bien aux rôles spécialisés pour lesquels il a justement acheté l'entreprise.
L'approche conservatrice
On laisse en place la structure de rémunération et les échelles existantes de l'entreprise acquise.
Cette approche convient si l'entreprise acquise doit rester un actif de portefeuille, si elle évolue dans un marché du travail extrêmement particulier ou s'il s'agit d'une organisation réglementée dotée de sa propre gouvernance de la rémunération.
Au moins un expert en gestion la remet en question : maintenir l'approche conservatrice trop longtemps peut drainer inutilement du capital à cause des processus redondants. Et le problème devient encore plus marqué au moment des transferts internes, qui forcent naturellement à revoir les structures de rémunération des deux entreprises. Reste qu'à court terme, cette approche coûte moins cher et peut, dans certains cas, préserver la valeur de la transaction à long terme.
Si vous retenez cette approche, déterminez les événements ou conditions précis qui déclencheront l'intégration à la structure de la plus grande entreprise : l'atteinte d'un certain nombre d'employés, la production d'un produit précis ou l'adoption d'un nouveau système de planification des ressources de l'entreprise (ERP), par exemple.
L'approche passerelle
Les deux entreprises convergent graduellement vers un cadre de rémunération commun sur une période donnée. Les entreprises choisissent souvent une période de 18 à 36 mois, selon l'ampleur de l'écart à combler, mais mieux vaut ne pas la considérer comme un engagement ferme au-delà de la mi-parcours.
Il peut être logique d'aligner plus rapidement la rémunération des employés jusqu'au point d'équilibre ou jusqu'à un point de bascule important, et de laisser les écarts plus petits se régler au cycle normal.
L'approche de la page blanche
Les deux entreprises adoptent une structure de rémunération entièrement nouvelle.
Elle a du sens dans les « fusions entre égaux » ou quand ni l'une ni l'autre des structures existantes ne soutient bien le modèle d'affaires de l'organisation combinée.
C'est l'approche qui demande le plus de travail, et elle comporte un coût politique que les entreprises n'anticipent pas toujours : les employés de l'acquéreur, qui se voyaient du côté des acheteurs, découvrent que leur propre structure de rémunération est remise en question elle aussi. La direction et les équipes de communication devraient être prêtes à tenir cette conversation.
Une étude de Deloitte sur les fusions et acquisitions a montré que le talent et la culture représentent deux risques critiques pendant l'intégration. La rémunération touche aux deux, puisque c'est l'un des premiers endroits où les employés jugent si la culture annoncée est réelle ou seulement cosmétique.
Créez une grille d'emplois nivelés avant de fixer les plages salariales
Avant de pouvoir harmoniser la rémunération, vous devez savoir quels emplois sont vraiment comparables.
Commencez par choisir quelques emplois repères dans chaque famille d'emplois, puis positionnez les autres par rapport à eux. Les repères, eux, sont rarement contestés. La vraie pomme de discorde, c'est le positionnement des autres emplois par rapport à ces repères.
Définissez vos critères de niveau à partir de facteurs comme :
- Portée des décisions
- Impact sur l'entreprise ou les clients
- Expertise requise
- Autonomie
- Leadership d'équipe
- Complexité des problèmes
Appliquez ces critères aux deux entreprises en même temps. Si l'acquéreur fait l'exercice en premier, il se sert de sa structure existante comme groupe témoin et ne vérifiera peut-être jamais s'il s'agit de la bonne structure.
Pour régler les désaccords sur le classement des emplois, vous pourriez créer un comité de calibration croisée présidé par les RH, avec des leaders d'affaires pour éclairer la nature du travail. Un ajout utile : demander aux gestionnaires de décrire le poste sans nommer la personne qui l'occupe. Bien des leaders constateront que ce qu'ils voyaient comme une description de niveau directeur est pas mal moins exigeant quand ils cessent de décrire le poste à travers le prisme d'un employé précis - un employé parfois un peu exigeant, justement.
Consignez par écrit chaque décision de classement, y compris les raisons pour lesquelles certains emplois n'ont pas été classés à un certain niveau. Comme ça, si un gestionnaire y voit un précédent 12 mois plus tard, vous avez une trace écrite au lieu d'une négociation.
Une fois les emplois nivelés établis, vous pouvez les tarifer selon les données de marché, celles du ou des marchés où vous recrutez vraiment.
Les sources de données de marché varient par leur méthodologie de sondage, leur échantillon et leurs hypothèses sur la vitesse à laquelle les données se périment. Deux sources crédibles peuvent donner des écarts importants pour un même emploi. Ne tombez pas dans le piège de les traiter comme une vérité absolue.
Utilisez-les comme repère.
Enfin, au moment de concevoir vos plages salariales, portez attention à leur largeur. Si vous avez des parcours d'expertise approfondie, où les gens progressent longtemps sans changer de niveau, des plages larges sont préférables. Si les rôles pour lesquels votre organisation recrute ont une courbe d'apprentissage rapide et des étapes de progression claires, des plages plus étroites font l'affaire.
Vous voulez éviter que les promotions vous coûtent de l'argent : surveillez donc le chevauchement des niveaux voisins dans vos bandes de rémunération.
Vous aurez peut-être aussi besoin d'une politique pour les employés « red circled », c'est-à-dire ceux dont le taux de rémunération dépasse ce que le marché exige pour leur niveau. Ces personnes, souvent en poste depuis longtemps, risquent de subir une baisse de salaire.
Ça vaut la peine d'y réfléchir comme il faut. Plutôt qu'une baisse de salaire directe, les augmentations futures peuvent être ajustées pour ne plus s'accumuler dans le salaire. Avant de mettre en place une politique red circle, pesez aussi ses répercussions possibles : votre groupe d'employés red circled est peut-être surtout composé des personnes les plus âgées de l'organisation.
Vérifiez donc si une telle politique risque d'avoir un effet défavorable avant de l'appliquer.
Il faut aussi préciser comment un employé peut sortir de ce statut, parce que les gens vont poser la question. En général, il y a trois portes de sortie : la portée de son travail change et il monte de niveau ; il reste dans son rôle jusqu'à ce que le marché rattrape son niveau ; ou il choisit un autre rôle dans l'organisation.
Chiffrez le coût de combler les écarts
Présentez à votre équipe de direction trois découpages budgétaires : a) le coût d'aligner toute l'entreprise d'un coup (tous les changements prenant effet à la même date), b) le coût de le faire sur plusieurs cycles de performance, et c) le coût d'aligner d'abord les zones les plus à risque (nouvelles embauches, coûts de remplacement, délai pour pourvoir le poste, etc.)
Chaque découpage budgétaire devrait s'appuyer sur les paramètres suivants :
- La masse salariale fixe annuelle de votre entreprise
- Vos coûts cibles en matière d'incitatifs
- Les cotisations patronales liées au salaire
- La distribution du ratio compa de votre entreprise
- La pénétration de vos bandes salariales
- Le coût pour aligner votre entreprise en pourcentage de la masse salariale
- Votre masse salariale en pourcentage du chiffre d'affaires global
Tenez ensuite compte des coûts de la deuxième année du programme, puisque votre budget au mérite habituel s'appliquera par-dessus des salaires de base déjà ajustés. Reprenez aussi vos calculs de préavis et d'indemnités : vos chiffres ont changé.
Choisissez avec soin vos coûts de la première année, parce que c'est ce montant que vous ferez approuver. Mais ne sous-estimez pas ceux de la deuxième - vous ne voulez pas retourner au bureau du directeur financier pour expliquer un manque à gagner.
Vous pourriez aussi chiffrer un quatrième scénario que personne ne vous a demandé : le coût de ne rien faire. À partir de vos estimations de coûts de remplacement, vous pouvez modéliser l'impact de l'inaction et la perte possible de postes importants.
Enfin, examinez la place des exceptions ou des « petits privilèges » dans votre programme d'alignement. Réservez un montant précis du budget pour les traiter, avec un processus d'approbation particulier. Et utilisez ce budget avec prudence : sinon, il peut épuiser rapidement le financement prévu et provoquer un dépassement de 40 % et plus !
Tout au long de l'exercice, gardez votre budget de correction de l'équité bien séparé de votre budget d'augmentation au mérite.
À première vue, certains responsables de la rémunération ne seront pas d'accord : ils diront qu'il est plus habile de fondre les corrections d'équité dans les augmentations normales du cycle, pour ne pas mettre en évidence leurs risques et leurs passifs. On comprend la logique de l'argument, mais ce n'est pas la bonne approche.
Quand vous combinez une correction d'équité avec vos augmentations régulières, l'employé reçoit une seule hausse globale et peut croire qu'il a été récompensé pour sa performance. Le véritable but de votre investissement - corriger un problème structurel et remédier à une iniquité - devient invisible. Et si vous ne l'expliquez pas clairement, vous ne pouvez pas vraiment montrer à vos employés que vous avez fait une correction d'équité.
Vous ne pouvez pas non plus en faire la démonstration à l'externe, si on vous le demande.
Si vous ne pouvez pas tout corriger d'un coup, échelonnez plutôt les changements. Mais remettez aux employés touchés un calendrier écrit qui précise combien ils recevront, à quel moment, et quels facteurs pourraient modifier leur échéancier. Ils auront ainsi quelque chose à montrer à leur conjoint (ou à qui ils veulent) pour se rassurer, et n'auront pas à vous rappeler sans cesse pour confirmer les détails.
Vous pourriez opter pour des augmentations hors cycle pour ceux qui ont besoin de hausses importantes afin d'entrer dans leur plage salariale cible, et ajuster votre cycle normal pour les autres.
Enfin, évitez d'utiliser la rémunération variable (capital-actions, primes incitatives) pour camoufler une hausse de salaire de base. Les employés accordent peu de poids à la rémunération variable - et ils ont raison - donc ils continueront de se sentir sous-évalués si leur salaire de base ne reflète pas adéquatement leur valeur.
Les travaux d'Edward E. Lawler III, un des grands spécialistes de la rémunération et de la satisfaction salariale des employés, vont dans le même sens : les gens évaluent leur rémunération par rapport à ce qu'ils estiment devoir gagner.
Leur « point de référence salarial » dépend à la fois des comparaisons qu'ils font avec leurs pairs et de la façon dont ils ont perçu le processus de rémunération qu'ils ont vécu.
Dites aux employés ce qui se passe avant que les rumeurs prennent le dessus
Pas besoin d'attendre les décisions finales pour communiquer votre plan d'harmonisation salariale.
Au contraire : publiez des échéanciers. Par exemple, quand vous pensez terminer le classement des rôles dans l'ensemble de l'organisation, quand les gestionnaires recevront les décisions sur les ajustements salariaux, et quand ces ajustements entreront en vigueur. Et si vous devez repousser une échéance, dites-le avant la date prévue.
Donnez aux gestionnaires des points de discussion avant de communiquer à tous les employés. On vous recommande aussi de leur désigner une personne-ressource précise à qui s'adresser quand une question dépasse ce qu'ils peuvent répondre. Comme ça, ils ne sentiront pas la pression d'improviser des réponses ou de promettre des changements qui ne sont pas encore arrêtés.
Vos gestionnaires auront probablement des questions sur la façon dont les décisions se prennent pour leurs pairs. Vous ne voulez pas qu'ils se contentent d'un « c'est confidentiel » et qu'ils envoient promener les employés. Donnez-leur plutôt des formulations pour expliquer les facteurs qui servent à déterminer la rémunération (portée, rôle, lieu de travail, type de rémunération globale que vous pouvez offrir, etc.), tout en reconnaissant que la question de l'employé est légitime, sans dévoiler l'information confidentielle de qui que ce soit.
Des stratégies d'harmonisation différentes appellent des conversations différentes : un seul script ne suffira pas. Certaines conversations porteront sur des employés qui montent de niveau parce qu'ils se situent sous une nouvelle plage salariale plus élevée. D'autres, sur des employés qui se trouvent déjà dans la nouvelle plage et qui ne recevront pas d'ajustement salarial précis.
Et vous aurez peut-être à expliquer à des employés « red circled » que leurs augmentations futures prendront la forme de sommes forfaitaires.
Faites répéter aux gestionnaires des conversations précises selon les scénarios. C'est particulièrement important pour les échanges qu'ils trouveront difficiles et qui risquent de faire le tour de l'organisation.
Par exemple, la conversation avec un employé qui se trouve dans la nouvelle plage sans recevoir d'augmentation devrait suivre un script clair : comment son emploi a été nivelé, où il se situe dans la plage et pourquoi c'est logique, et quels facteurs le feraient monter dans cette plage. Les gestionnaires devraient apprendre à résister à l'envie de s'excuser, puisque des excuses peuvent passer pour une invitation à négocier.
Les relevés personnalisés de rémunération globale sont une bonne façon d'aider les employés à voir leurs avantages, mais ils ne feront pas office de diachylon sur un gros écart de salaire de base. Un employé payé 15 % de moins que ce qu'il devrait gagner aura bien du mal à l'oublier en parcourant le détail de ses avantages et de son régime de retraite.
Sur la transparence salariale, la recherche montre que les employés réagissent mieux quand ils comprennent comment les décisions se prennent, même s'ils n'aiment pas le résultat. Reste à savoir s'il est sage de divulguer des plages salariales à une population acquise en plein examen de la rémunération. Les organisations et les pays auront des opinions différentes là-dessus, selon les facteurs juridiques et culturels.
Pour évaluer l'efficacité de vos communications sur la rémunération, choisissez un indicateur qui mesure vraiment à quel point les employés comprennent comment leur rémunération individuelle est déterminée. Un indicateur de satisfaction ne suffit pas : votre communication sur l'harmonisation salariale peut être populaire, mais si les employés ne sont pas capables d'expliquer correctement comment leur rémunération est établie, le travail n'est pas réussi.
N'oubliez pas de donner aux gestionnaires les raisons derrière les décisions, et pas seulement le niveau de rémunération. Si on leur demande de défendre des décisions qu'ils n'ont pas prises, ils devraient au moins savoir pourquoi elles ont été prises.
Une fois la décision d'entreprise annoncée sur l'harmonisation salariale ou sur les changements à venir, il devient difficile de savoir si les gestionnaires ont bien transmis le message à leurs équipes, et comment celui-ci a été reçu.
Avec Sparkbay, vous pouvez créer facilement de courts sondages pulse ancrés dans les grandes étapes de l'harmonisation salariale (fin du classement des rôles, diffusion des décisions sur les ajustements salariaux, date d'entrée en vigueur, etc.). Comme vous personnalisez les questions, vous pouvez viser l'impact précis de l'harmonisation sur chaque groupe d'employés au lieu de poser des questions générales sur l'équité.
Vous pourriez demander aux employés s'ils comprennent clairement le fonctionnement du nouveau cadre salarial, s'ils ont l'impression qu'il a été appliqué de façon cohérente, et où ils peuvent soulever leurs préoccupations au besoin.
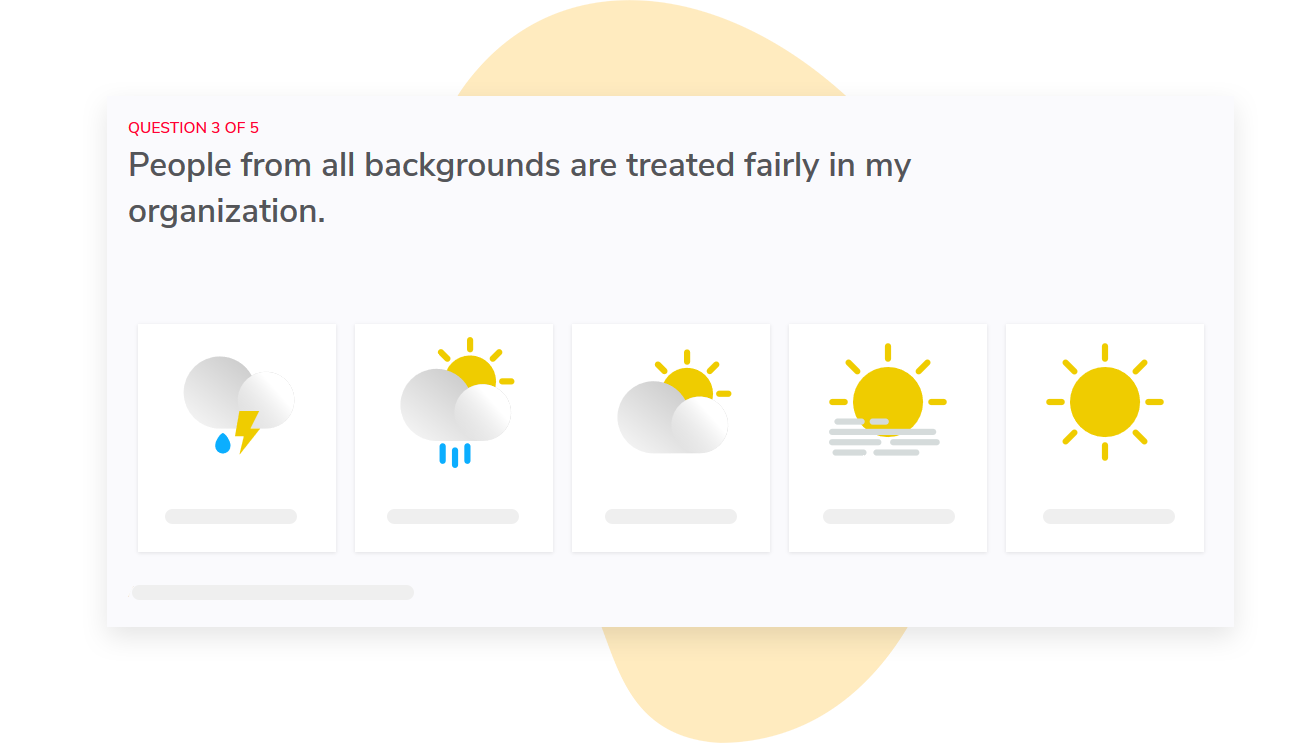
Ce sondage pulse vous donnera un score de pulse (de 1 à 10) que vous pourrez suivre pendant toute votre harmonisation salariale, en plus de résultats eNPS si vous suivez déjà cette mesure pour votre conseil d'administration.
Attention : une moyenne pour l'ensemble de l'entreprise peut être trompeuse. Votre score global peut rester stable pendant qu'une entité acquise voit le sien grimper ou chuter fortement.
Sparkbay répartit vos résultats par service, par gestionnaire, par ancienneté dans l'entreprise et selon d'autres catégories que vous définissez. La plateforme donne aussi automatiquement accès à des rapports qui suivent la hiérarchie de votre organisation. C'est essentiel dans les grandes entreprises : un leader de division dans une entité existante doit pouvoir consulter des rapports propres à ses équipes, et non à l'ensemble de l'entreprise fusionnée.
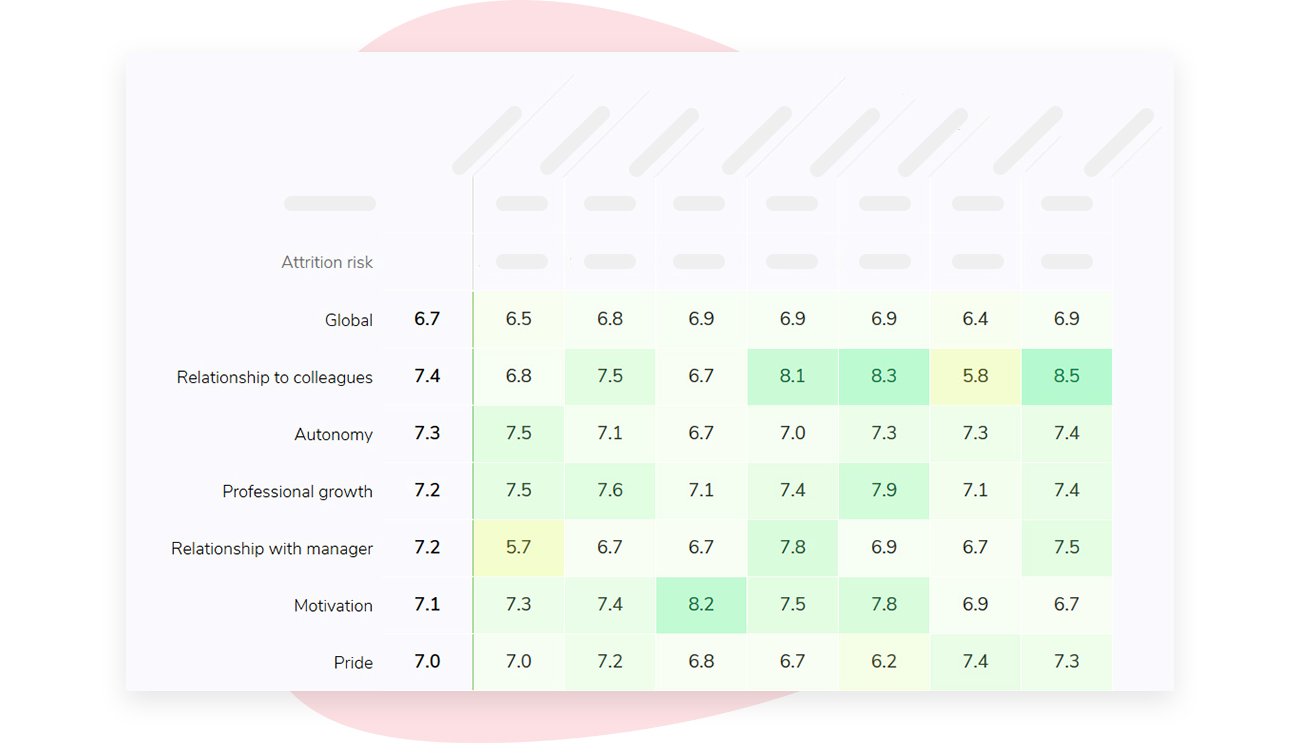
Une autre comparaison très utile dans votre tableau de bord : comparer les entités existantes entre elles, à l'intérieur d'une même fonction. Ça aide les responsables de l'harmonisation salariale à voir où l'exercice a bien fonctionné dans l'entreprise, tout en gardant des comparaisons valables et pertinentes puisqu'on reste dans la même fonction. Vous pouvez configurer les questions et le contenu de votre tableau de bord pour obtenir la visualisation la plus utile à votre équipe responsable de l'harmonisation salariale.
Recevoir des commentaires d'employés sur la rémunération, c'est inconfortable pour une organisation. D'où l'importance de garantir l'anonymat des réponses.
Sparkbay garde vos résultats anonymes en les masquant s'il n'y a pas un nombre minimum de réponses (5 par défaut, mais configurable selon votre conseil d'entreprise ou votre propre évaluation des risques). Sparkbay est aussi une entreprise certifiée ISO 27001, ce qui simplifie l'examen de sécurité pendant que deux énormes organisations TI débattent encore des outils à retenir.
Si vous voulez voir comment Sparkbay peut vous aider à bâtir une équipe plus engagée, vous pouvez cliquer ici pour une démo.
Protégez les personnes qui portent la valeur de la transaction
L'harmonisation et la rétention partagent des intrants, mais ce sont deux exercices - et deux décisions - distincts.
Payer un employé davantage pour corriger un problème de rémunération, c'est une bonne chose. Lui offrir en plus une prime de rétention pour qu'il reste un certain temps, c'est tout aussi avisé. Mais ne mélangez pas les deux.
Avant de commencer à offrir votre salaire cible, vérifiez qu'il n'entre pas en conflit avec les modalités d'une prime de rétention ou d'une entente d'indemnité de départ. Vous ne voulez pas offrir une prime de rétention à quelqu'un au deuxième mois et déclencher un motif valable de départ au cinquième.
C'est aussi le moment de classer vos employés selon leur niveau de criticité et selon les facteurs de risque de départ.
La criticité, c'est l'importance que représenterait la perte de cet employé pour votre entreprise : responsabilité de clients, connaissances non documentées sur des systèmes, détention de certaines licences ou certifications, et ainsi de suite. Ça ne devrait tenir compte ni des sentiments personnels ni du nombre d'années passées dans l'entreprise.
Parmi les facteurs de risque de départ : un intérêt récent pour la mobilité interne, une baisse des scores au sondage d'engagement, moins de rencontres sur place avec sa gestionnaire, etc. Aucun facteur, à lui seul, ne suffit à prédire un départ. Et les employeurs ne devraient pas se fier au « gut feeling » d'une gestionnaire pour repérer un risque de départ.
Le fameux « gut feeling » repose trop souvent sur le degré de plainte de l'employé, ce qui peut vous faire passer à côté d'autres risques de départ.
Portez une attention particulière aux employés qui ont contribué au succès de la transaction, que ce soit comme leader technique, responsable d'un compte clé, fondateur ou leader informel dans l'organisation.
Miser sur la rétention ne veut pas nécessairement dire sortir le chéquier. Parlez avec les employés de ce qui compte pour eux : un projet précis, un processus d'évaluation des promotions solide et constant avec des critères clairs, une flexibilité protégée ou la direction d'une nouvelle équipe pèsent parfois plus lourd qu'un chèque. La conversation vaut la peine d'être tenue.
Dans The Human Equation, Jeffrey Pfeffer avance une idée intéressante : comme la rémunération est l'outil le plus évident dont disposent les gestionnaires, ceux-ci surestiment souvent son importance dans la décision d'un employé de rester dans l'entreprise. Le poste ou le projet d'une personne, par exemple, peut peser plus lourd que sa rémunération dans sa décision de partir.
Si vous optez pour des primes de rétention en argent, faites coïncider les dates avec les jalons d'intégration les plus importants de votre transaction.
Gardez aussi en tête qu'une prime de rétention crée une « zone de danger » : plusieurs employés atteignent leur prime en même temps et se retrouvent soudainement libres de partir. Vous ne voulez pas qu'un concurrent sache qu'il a un an pour aller les chercher. Pensez à tenir des conversations de « réembauche » de 3 à 6 mois avant la fin de la période de rétention, en offrant à ces employés de nouvelles possibilités dans l'organisation, une nouvelle prime de rétention ou toute autre bonne raison de rester.
Enfin, n'oubliez pas vos employés de longue date. S'ils voient leurs homologues de l'entreprise acquise recevoir des ajustements de rémunération et des primes de rétention alors qu'ils savent que d'autres employés critiques chez vous attendent encore leur tour, ils risquent de se faire une opinion négative de l'entreprise. D'après des sondages menés auprès de leaders en fusions et acquisitions, la rétention des talents clés compte parmi les enjeux de gestion des personnes les plus difficiles d'une fusion ou d'une acquisition.
Utilisez un plan d'intégration de la rémunération sur 100 jours
Créer un plan sur 100 jours ne veut pas dire que vous vous attendez à ce que l'intégration soit terminée en 100 jours. Ça veut dire que vous voulez un plan clair, des ressources sécurisées et des jalons clés qui s'étendent au-delà de ces 100 jours.
Avant la clôture
Faites la vérification finale des contrats pour comprendre les clauses qui pourraient limiter votre capacité à modifier les modalités de rémunération (déclencheurs de motif valable, augmentations garanties, obligations de consultation, etc.).
Identifiez vos principales cibles de rétention et travaillez à obtenir leur adhésion avant que la transaction devienne publique, pendant que la conversation porte encore sur des occasions stimulantes.
Rédigez votre échéancier de communications aux employés et vos trousses pour les gestionnaires, en indiquant les éléments d'information que vous attendez toujours.
Jours 1 à 30
Gelez tout ajustement salarial individuel, tout changement de niveau et tout changement de titre. Précisez clairement qui peut accorder des exceptions (au jour 7, un leader régional approuve un changement pour un employé... et vous venez de créer un précédent sans le vouloir).
Regroupez vos données de paie, d'emplois et d'avantages dans un ensemble de données centralisé, sous un seul contrôle, avec une personne responsable désignée pour chaque champ.
Expliquez aux employés à quoi ressemblera le processus d'examen de la rémunération et quand ils peuvent s'attendre à une réponse sur leur rémunération individuelle.
Tenez des séances d'écoute avec des employés des deux organisations historiques. Demandez-leur précisément de signaler les écarts entre les politiques écrites et les pratiques réelles.
Jours 31 à 60
Faites en parallèle la cartographie des familles d'emplois et des niveaux de postes des deux organisations historiques.
Comparez les offres de rémunération globale existantes de chaque organisation historique et réalisez votre première analyse d'équité salariale.
Développez les trois scénarios de coûts possibles, en incluant les coûts de la deuxième année.
Examinez et harmonisez les calendriers d'incitatifs de chaque organisation, et décidez comment traiter les cas où une personne se retrouverait avec une fenêtre de paiement d'incitatif atypique.
Obtenez l'approbation de la direction sur le modèle d'harmonisation de la rémunération avant de traiter les demandes d'exception.
Jours 61 à 90
Finalisez vos plages salariales et votre règle de rémunération géographique (voir la section 5 ci-dessus). Pensez à la règle qui s'appliquera aux employés à distance embauchés selon l'approche de leur organisation historique.
Prenez les décisions individuelles et réglez les cas hors norme lors d'une discussion collective plutôt que gestionnaire par gestionnaire.
Terminez tous les processus juridiques et ceux qui touchent les représentants des employés, s'il y a lieu. Surveillez les exigences de calendrier prévues et exécutez les activités dans l'ordre le plus approprié.
Remettez aux gestionnaires leurs communications individuelles aux employés, les FAQ et les points de contact pour faire remonter les enjeux, et laissez-leur le temps de tout passer en revue.
Jours 91 à 100
Tenez d'abord les conversations individuelles, puis envoyez les communications générales : les employés concernés doivent l'apprendre de vous en premier.
Confirmez les dates d'entrée en vigueur des changements et fournissez une documentation écrite pour toute promesse d'échelonnement.
Ouvrez un canal de rétroaction et de révision de la rémunération, et alimentez-le pour que les questions restent le moins longtemps possible sans réponse.
Rouvrez la mobilité interne pour que les employés des deux organisations puissent commencer tout de suite à explorer des postes latéraux, même s'il reste des cartographies provisoires. Votre ancien gel de la mobilité interne représentait un risque de rétention plus grand.
Après cette première phase, une fois les augmentations échelonnées selon les calendriers remis aux employés, refaites vos analyses d'équité salariale quand toutes les corrections nécessaires seront en place, actualisez vos données de marché selon votre calendrier habituel et intégrez les employés des deux organisations historiques dans un calendrier de gouvernance commun.
Si vous voulez voir comment Sparkbay peut vous aider à bâtir une équipe plus engagée, vous pouvez cliquer ici pour une démo.